『今日も1日ご縁に感謝!』マンション保険バスターズの高妻(こうづま)です。
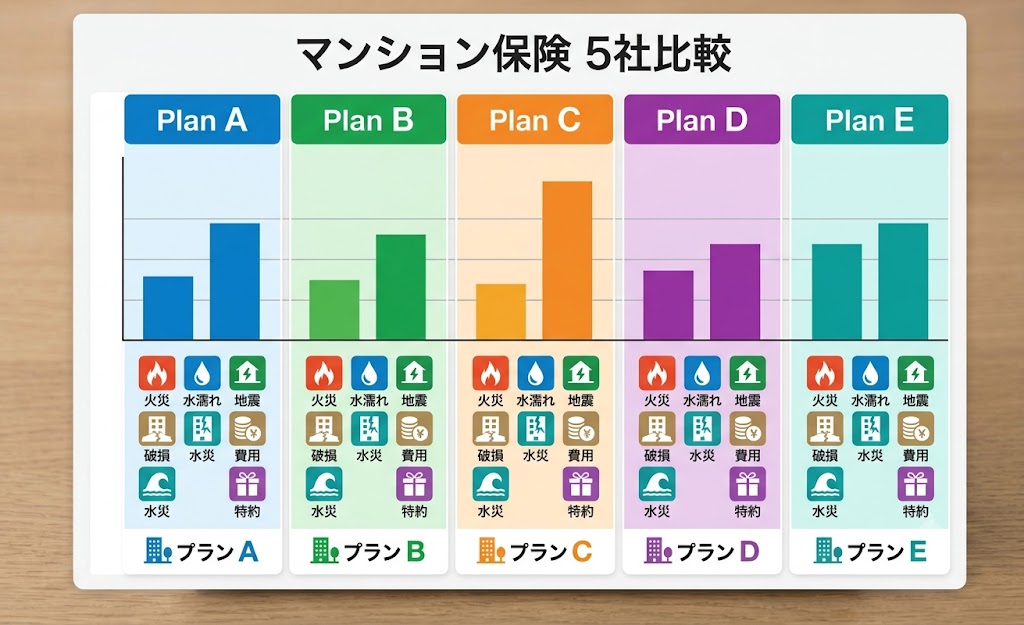
本日のテーマは各社の保険料の比較についてです。最近では比較をしているマンションも増えてきている印象はありますが、それでもまだまだ一社、二社のみの保険料の提示しかされていないケースもあります。
はっきり言えますが、各社の保険料の比較をすることは必須です。
保険会社によってこんなにも変わる保険料!
マンション保険ですが、、、はっきり言って保険会社によってかなり保険料に差があります。築年数や事故件数によって開き具合は変わりますが保険料の比較は必ず行ってください。
実例をお伝えします。
築46年のマンション 戸数:40戸
- A社:312万円
- B社:460万円
- C社:523万円
- D社:523万円
- E社:30点の場合 456万円、60点の場合 340万円
築11年のマンション 戸数:37戸
- A社:185万円
- B社:248万円
- C社:230万円
- D社:230万円
- E社:60点の場合 185万円、80点の場合 182万円
築49年のマンション 戸数:165戸
- A社:957万円
- B社:1,430万円
- C社:1,672万円
- D社:1,672万円
- E社:30点の場合 1,369万円、60点の場合 1,002万円
築20年のマンション 戸数:172戸
- A社:981万円
- B社:1,275万円
- C社:1,193万円
- D社:1,193万円
- E社:85点 973万円(マンション診断実施済み)
いかがですか?このように見ると各社の保険料がこんなにも違うのか・・・と、おどろきませんか?
比較をしていない状況でB社やC社と契約しているのであれば、単純にとても損をしていることになります。もちろん補償内容にも違いはあるのですが保険料の差がここまで大きいとやはり比較をせずに契約をするのはとても危険です。
そして、保険料以外にも比較をしたほうが良い理由がもう1つあります。
その時々で各社の優劣が変わる
料率改定が行われると、各社の優劣は逆転したりします。これまで劣勢だった保険会社が優勢になったり、その逆もしかり。状況はその時々によって変わっていきます。
実際に現在、最安値保険会社になることがある保険会社も以前はまったく契約のテーブルにも上がらないほど高かった時代もありました。逆に以前はある程度、契約できていた保険会社が今はまったく契約にならないほど高くなったり・・・。
こういったことはこれまでも繰り返されてきています。だからこそ、どんな状況になっても、その時々でベストな保険会社を選択できるような環境を作っておくことが重要です。
保険料の比較ももちろんそうですが、保険会社各社の動向や最新の情報を仕入れられうような環境づくりは今後、益々重要になるかと思います。
全社を取り扱っている保険代理店に相談しよう
管理会社で保険契約をしているマンションによくある話ですが、管理会社で先述の保険会社をすべて扱っているケースというのは実は少ないです。そのため、全社の比較をすることができません。また、ひどいケースになると、扱っているのに提示していないケースも見られます。
管理組合主導で各社の保険料を取り寄せることももちろんできます。ただ、一社一社に連絡をして見積書を取るのは非常に手間がかかってしまいます。
では、どうするのが一番良いのでしょうか?
それは、単純にすべての保険会社を扱っている保険代理店に依頼すればいいわけです。そうすると一回の労力ですべての保険会社の保険料や補償内容を知ることができます。
そして、ここで重要なことが・・・マンション保険の専門家(マンション保険を熟知している保険代理店)に依頼するということ。
現在のマンション保険は煩雑すぎて一般的な保険代理店では設計や説明、事故件数の正しい知識、マンション特有の事故に関する知識など、これらすべてをきちんと話すことはとてもむずかしいと思います。相談されるなら先述した五社をすべて扱っているマンション保険を専門に扱っている保険代理店に依頼しましょう。
最後に
今日はマンション保険は必ず比較しましょう、という話でした。
現在、マンション保険は非常に高騰しており、どの管理組合様も少しでも保険料を安くしたいと思われています。だからこそ、各社の比較は必ずしてください。
相談先がない場合は弊社にお声がけください。A3の1枚物の比較表で各社の保険料をご提示いたします。お困りの管理組合様はお気軽にお声がけください。
というわけで、本日は以上です。最後までお読みいただきありがとうございました。
コメント