『今日も1日ご縁に感謝!』マンション保険バスターズの高妻(こうづま)です。
ここ1ヶ月は地震対応、新規の問い合わせなどでとても多忙な日々で気が付けばブログ更新も随分と空いてしまいました。
今回のテーマは地震保険の請求についてです。2026年7月28日に発生した熊本県の地震でこの2ヶ月はほぼ毎週、既契約のマンションの地震の鑑定に立ち会っていました。
おかげで、勉強になったことや気づいた点がとても多かったのでそういった点をシェアしたいと思います。
地震保険は全件調査会社の立会が必須
地震保険は国と民間の保険会社が共同運営する保険で、査定方法も一律です。保険料も保険会社ごとで変わることはなく、同じ都道府県で同じ補償内容であればA社であってもB社であっても保険料は同じです。
地震保険で請求する場合、全件、鑑定会社が建物の鑑定を行います。
先述のとおり、加入している保険会社がどこであっても地震保険の請求をする場合、保険会社が委託している鑑定会社が現地に見に来ます。
地震保険請求の流れは、保険代理店が保険会社に地震保険の請求として正式に受付を行う → 鑑定の日時を決定 → 当日に鑑定人が現場に訪れマンションをチェックしていく、という流れです。
鑑定会社がチェックするのは主要構造部
地震保険の査定方法ですが、鑑定人が見るのは『主要構造部』のみです。
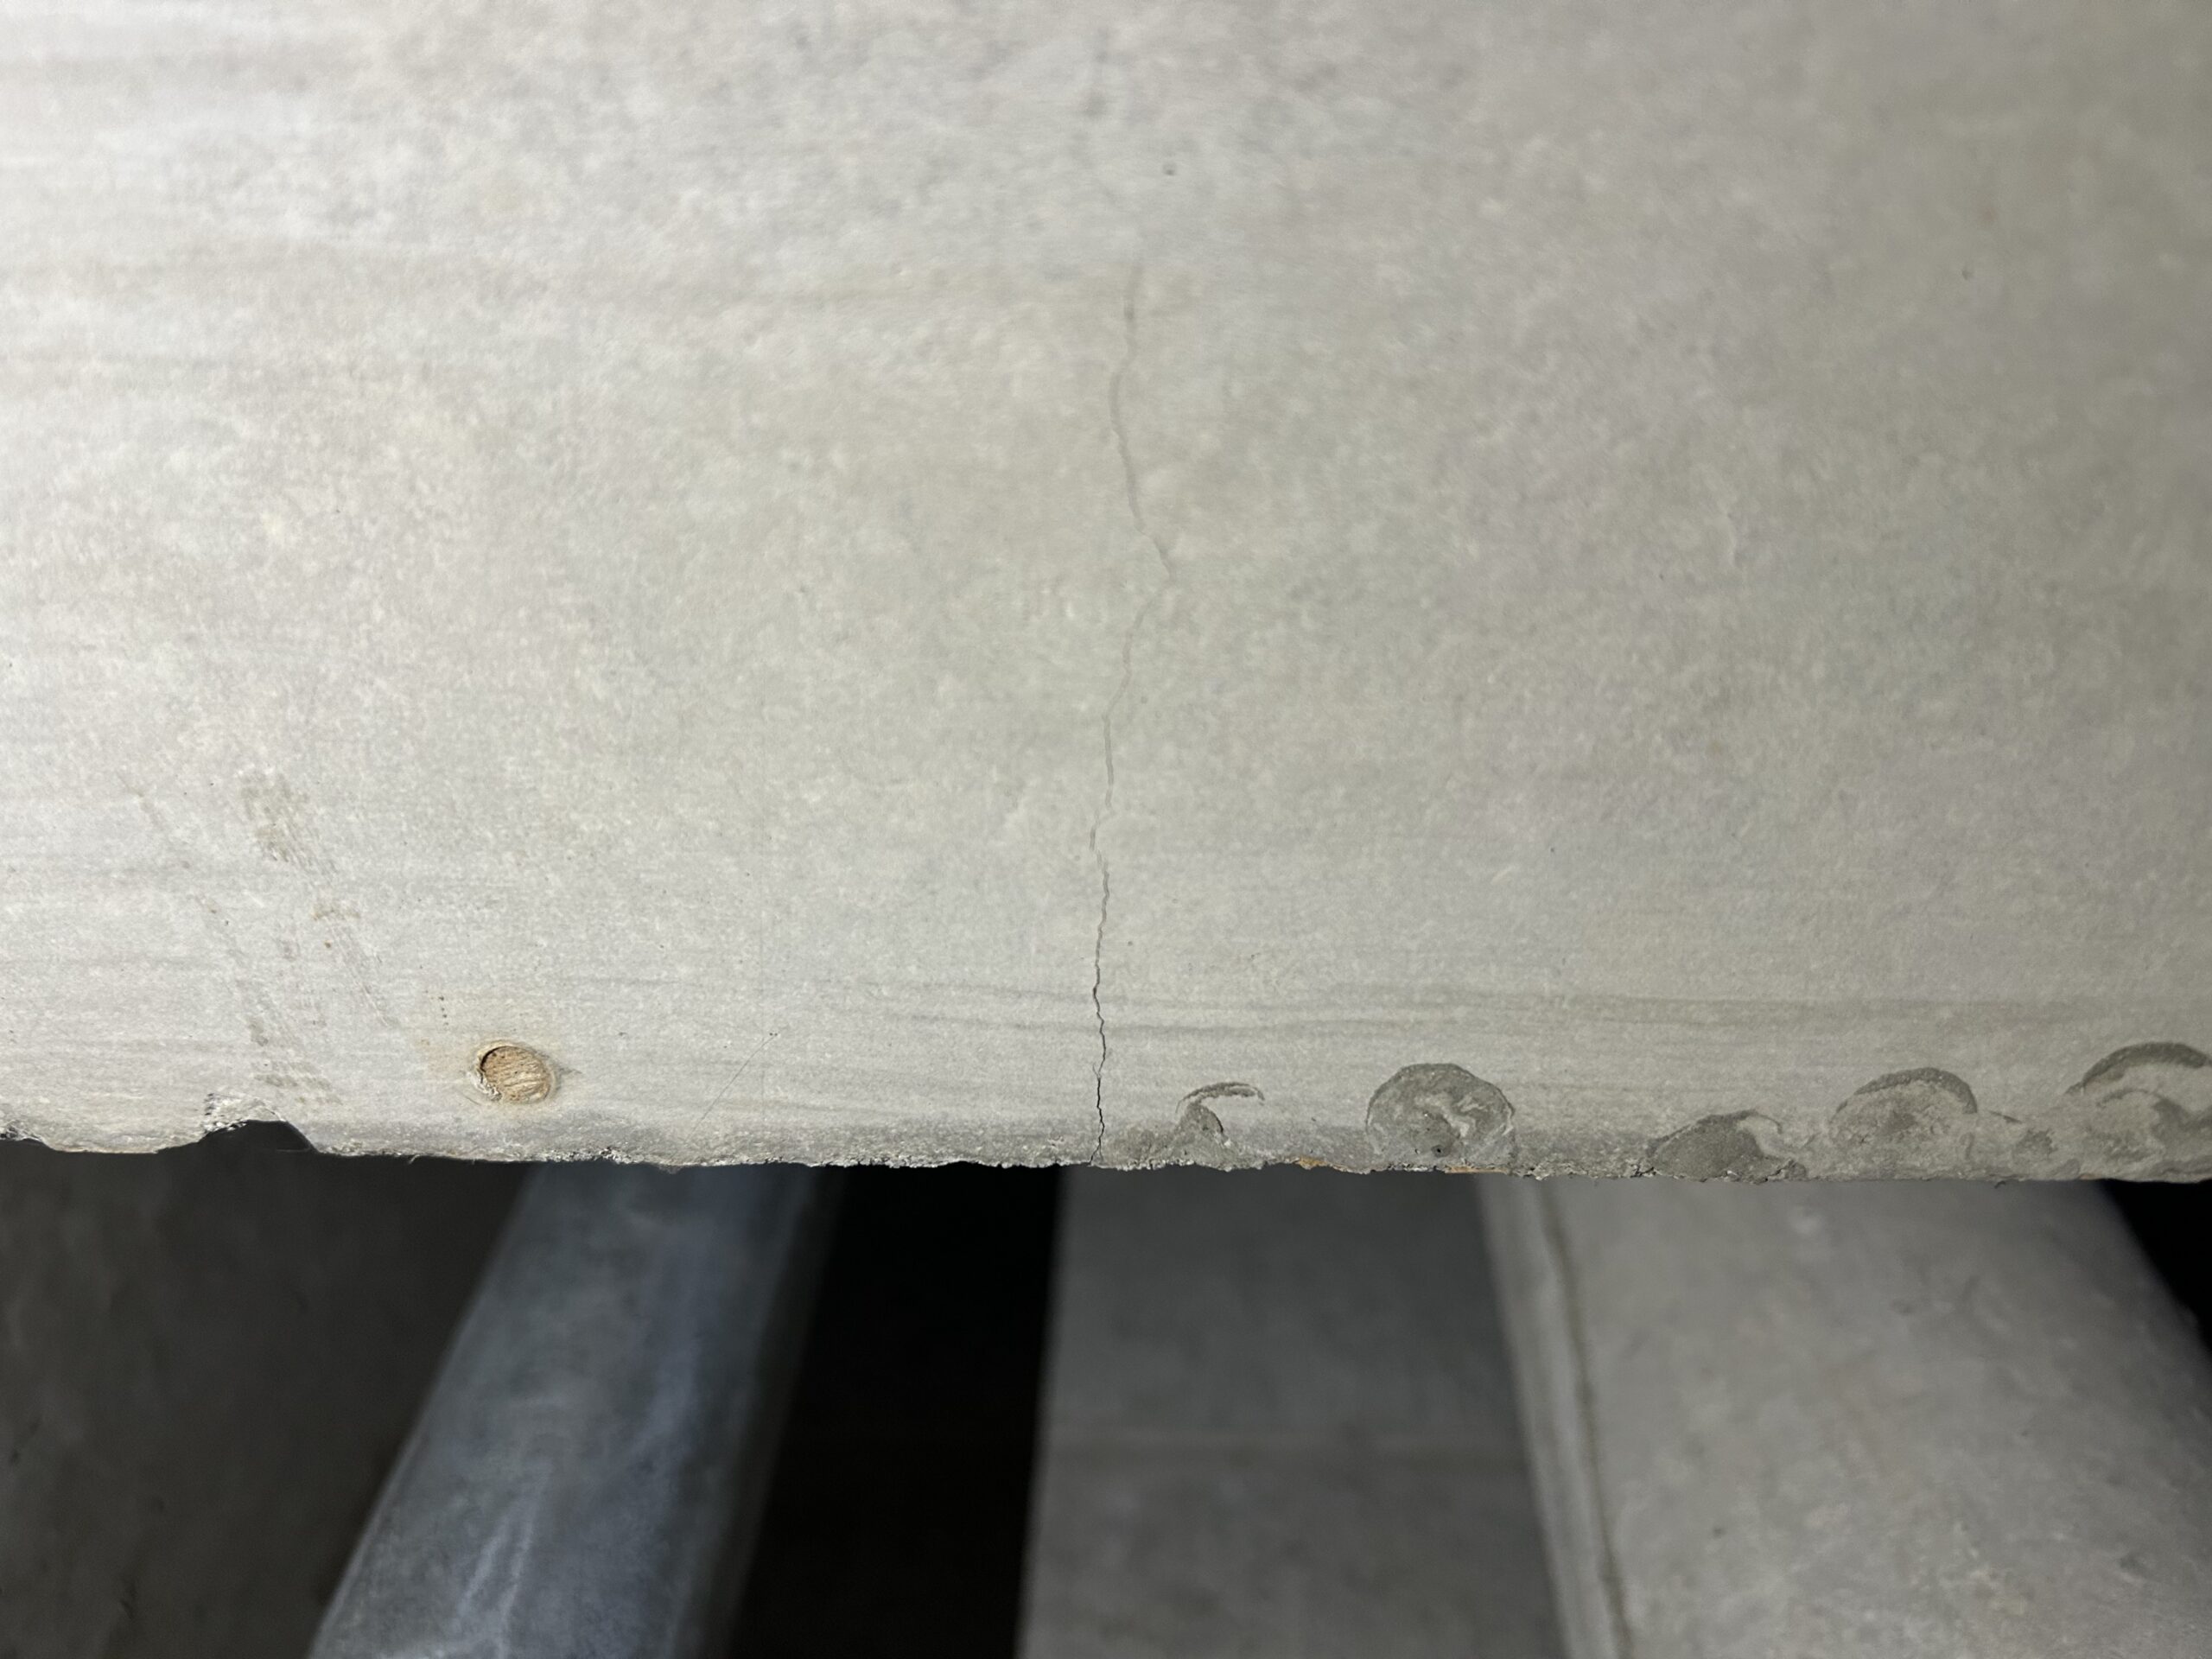
マンションの主要構造部は『柱』と『梁』で外壁は含まれません。実際に伺うと外壁や出窓部分に大きなクラックが入っていたりしますが、その部分はチェックする対象には含まれません。
管理組合様の立場からすると被害が目立つ箇所なのでその部分に目が行きますし、これらの部分がチェックする対象に入っていないことを不服に思われる気持ちはとてもよく分かります。ただ、外壁や出窓は対象に含まれないということは覚えておかれると良いかと思います。
実際のチェックのやり方ですが、まずは始める前にマンションの平面図ですべてのフロアの柱と梁の位置を把握します。地震保険の請求には図面の準備は必須です。
図面から柱、梁の位置を把握した後に実際にチェックしていきます。見ていくのは最上階を除き、損害箇所のもっとも大きいフロアを重点的にチェックするというやり方になります。各フロアですべての柱、梁を見ていきます。
そして、拾っていった損害箇所を積算していき、最終的にその結果が『一部損』、『小半損』、『大半損』、『全損』という4区分のどこに当てはまるか?という流れです。
地震保険金額の、一部損であれば5%、小半損であれば30%、大半損であれば60%、全損であれば100%というような形で支払われます。
分母が少ないほうに損害がでているほうが認定されやすい
地震保険はフロアごとの1つのパーツ(1つの柱、1つの梁という意味)ごとで損害を拾っていきますが、1つのパーツに複数の損害箇所があったとしても一番程度のひどいものを拾っていきます。
傷の度合いも『程度1』~『程度4』に分けられており、当然、程度の数字が大きいほうが積算されるポイントとしても大きくなるので認定されやすくなるという仕組みです。
一般的に柱と梁の数で言えば柱のほうが少ないことが多いようです。各フロアごとで柱は柱、梁は梁という形で見ていきますが、損害割合という見方になるので当然、分母が少ないほうが割合が高くなり認定されやすくなります。
そのため、損害箇所が同じ数であれば、本数の多い梁よりも本数の少ない柱の損害を拾えたほうが結果的に『分母が少ない=損が割合が高くなる』ということで認定されやすくなります。
なので、今回の鑑定では全件、僕も立会に同席させていただいてますが、柱のうほうを重点的にチェックしました。
一律のルールなのに保険会社によって「差」がある!?
今回、とても驚いたことがありました。それが、保険会社によって見方が違っているという点です。
一律のルールなのでやり方は当然統一されているはずです。しかし、同席していると明らかに考え方やチェックの仕方が保険会社によって違っているんです。
固有名詞は出せませんが、A社から派遣されている鑑定人さんは拾っていない部分をB社から派遣されている鑑定人さんは拾ってくれている・・・そんな状況でした。
具体的にいうと、柱や梁のタイルや塗料にでているヒビで表面的なヒビを拾うか拾わないかという点です。
A社は表面的なヒビは、あくまで表面的なヒビであって躯体そのものにまで損害はでていないという見方。B社は表面的はヒビであっても、主要構造部の損害という見方。
当然、結果も異なります。
本日時点での結果ですが、これまで立ち会ったマンションは、A社の案件では4件鑑定してもらって一部損認定だったのはわずか1件のみ。一方、昨日と今日で鑑定のあったB社は2件中2件とも一部損認定でした。
この差は本当にあり得ないと感じました。細かくいうと鑑定人さんによる部分もあるかと思いますが、でも、保険会社としての傾向がやっぱり大きいような気がします。
保険会社を選ぶ理由には十分になる
今回の結果から思ったのは、保険会社を選ぶ理由に十分になるということです。同じエリアで保険会社によって結果が変わるということは、保険会社が鑑定会社にどのように意向を伝えているのか?という部分が大きいのではないかと思わざるを得ません。
B社の鑑定人さんにA社の鑑定人さんの話を伝えたら非常に驚かれていました。『A社の見方と同じように見れば一部損認定は無理です』と言われていました。
この二日間の結果を見たときに、B社の契約でよかったと本当に思いましたし、今後も現場で提案する際にA社とB社が仮に同じくらいの保険料であれば僕は間違いなくB社を勧めます。
今週、A社で再鑑定をするマンションが2件あります。今回の結果を見ると、再鑑定をして結果が変わってくれれば良いなと本当に思います。
鑑定には誰が立ち会うべき?
鑑定には基本、どなたが参加されても構いません。
一人で見るよりも多くの方で見たほうが拾える可能性が高くになります。ただ、鑑定人さんが言われていましたが、地震の鑑定は理事の方や保険代理店は参加されず鑑定人さんだけに任せているケースが多いようです。また、二社の管理会社さんに言われましたが、保険代理店で鑑定に立ち会った方は過去に初めてのようでした。保険代理店が鑑定に立ち会わないという話を聞き逆にビックリしましたけど。
鑑定に立ち会ったほうが勉強にもなるし実際に立ち会うことで鑑定人さんもしっかりと見てくれると思うんですけどね。現場を見ていれば何か気になることがあれば保険会社にも意見を言えますし。
今回、地震鑑定に立ち会い、実際に一緒に見させていただくなかで鑑定人さんにも色々なことを教えていただきました。これは、今後の提案現場でも役に立つ知識となるので鑑定に立ち会ってよかったと本当に思っています。
話がそれましたが、今後もし、貴マンションで地震保険の請求をされる際は可能であれば積極的に立会に参加されてみると良いと思います。そして、可能であれば、協力者を募るのも良いかと思います。
最後に
今回、地震鑑定の立会にすべて参加して本当に普段の業務では見えない部分を見ることができました。今回お伝えしたように、地震保険は公共性の高い保険であり一律のルールになっています。ただ、一律のルールになっているにもかかわらず、結果に差がでるという事態が起きています。
保険というのは、まさにこういったときのために備えるものであり、そのためにご加入いただいているわけです。
明らかにでないものをだしてくれというのは完全に違いますが、地震のような大きな災害があったときは少しでも被災者の方のためになるような目線、意識で関わってほしいなと感じました。
今回は僕自身、本当に良い経験ができたなと思っていますし、今後は現場でこの経験を伝えようと思います。そして今後、地震被害にあわれた管理組合様がいたら、この記事が少しでも参考になれば良いなと思います。
色々と聞いてみたいことなどあれば、いつでもホームページからお問い合わせできますのでお気軽にご連絡ください。
というわけで、本日は以上です。最後までお読みいただきありがとうございました。
コメント